Клешнин Антон ,
Аналитик Департамента ТЦО
Содержание статьи
Отчетная кампания по трансфертному ценообразованию за 2025 год уже находится в своей активной фазе, и хотя дедлайн подачи отчетности может казаться далеким, готовиться стоит уже сейчас.
Идентификация контролируемых операций
Мы обновили схему в соответствии с последними изменениями налогового законодательства, которая поможет вам самостоятельно определить, подпадают ли ваши операции с контрагентом-нерезидентом под действие ст. 39 Налогового кодекса Украины (далее – НКУ) и являются контролируемыми либо требуют корректировки финансового результата до налогообложения в соответствии с нормами пп. 140.5.4, 140.5.51, 140.5.6, 140.5.7 п. 140.5 ст. 140 НКУ. Правильный анализ этих условий напрямую влияет на то, как компания осуществляет трансфертное ценообразование и отчитывается перед контролирующими органами.
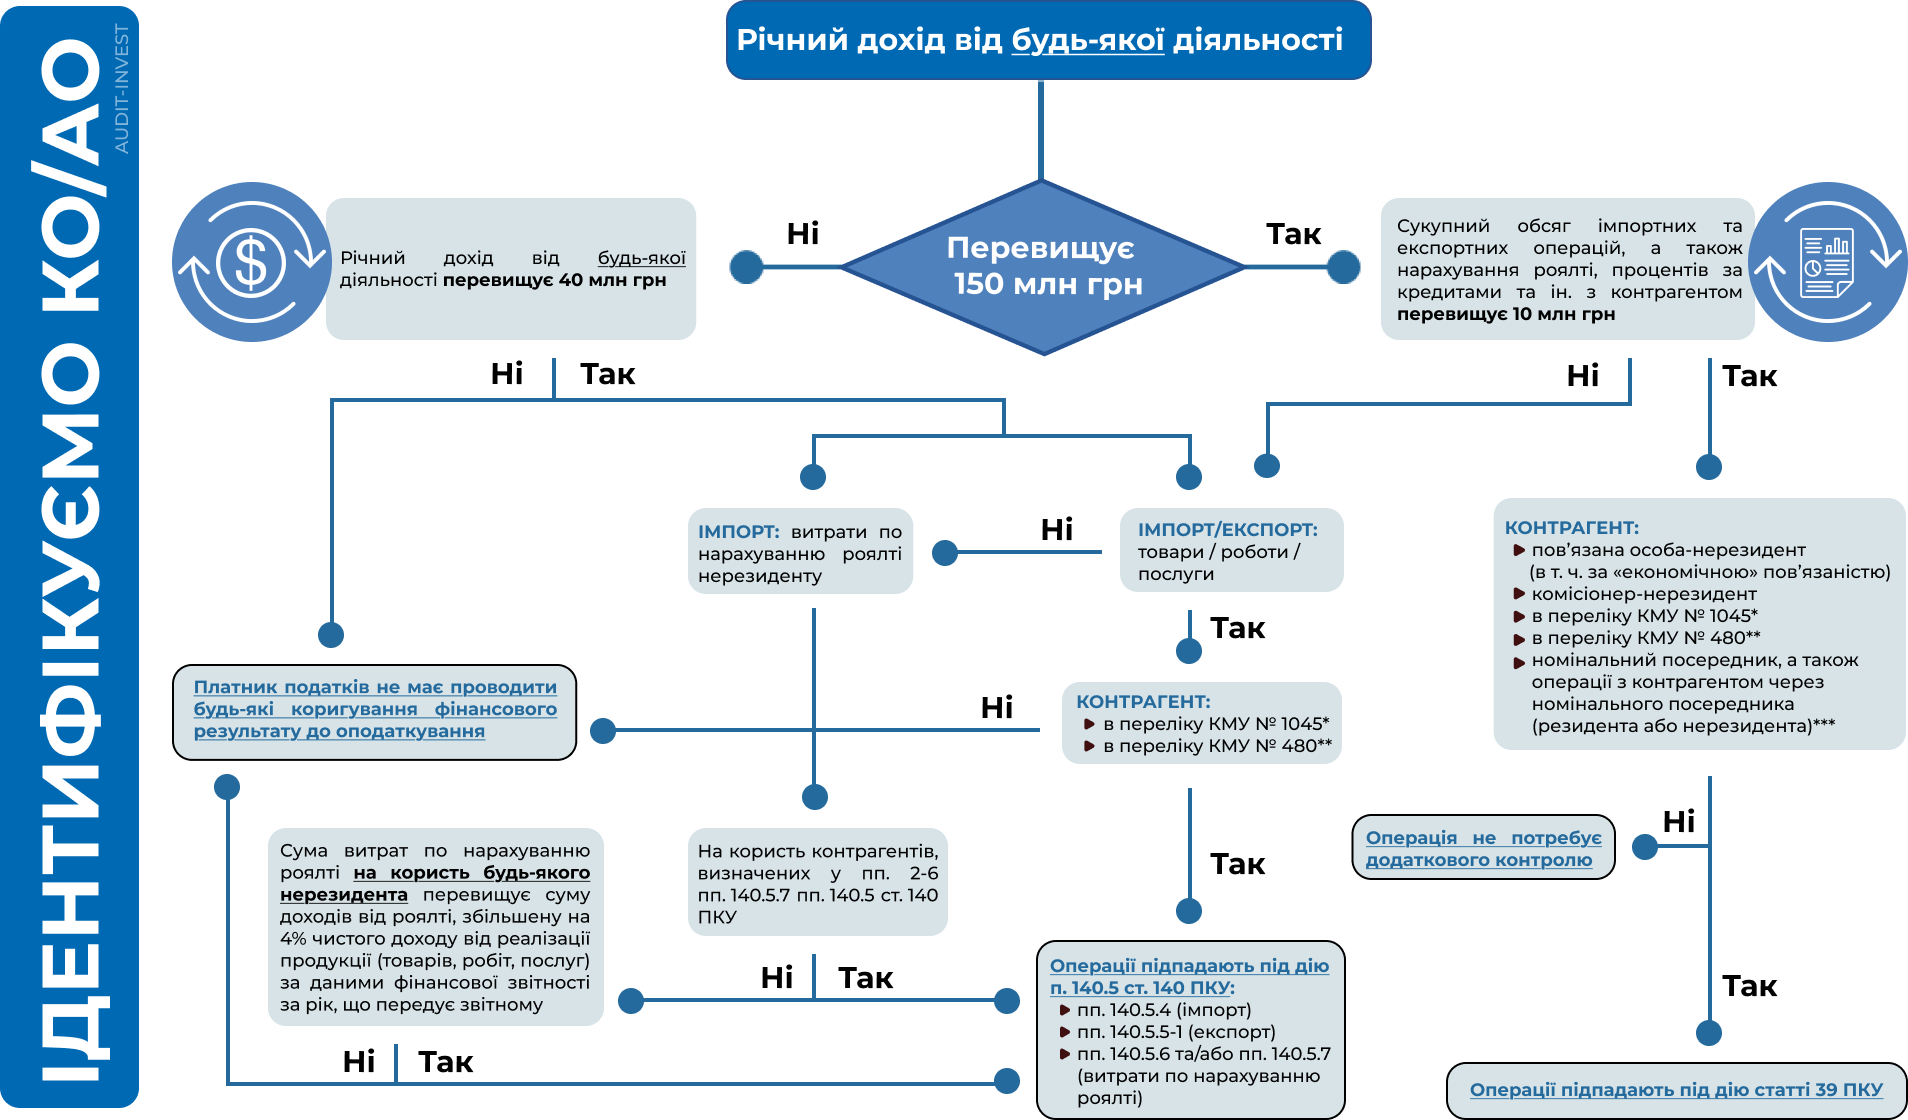
*https://zakon.rada.gov.ua/laws/show/1045-2017-%D0%BF
**https://zakon.rada.gov.ua/laws/show/480-2017-%D0%BF
***определение номинального посредника в понимании пп. 39.2.1.5. пп. 39.2.1 п. 39.2 ст. 39 Налогового кодекса Украины
Важно:
Номинальным посредником может быть как резидент Украины, так и нерезидент.
Юридические лица считаются связанными в случае:
- прямого или опосредованного владения одним лицом 25% или более уставного капитала другого лица,
- одно и то же юридическое или физическое лицо непосредственно и/или опосредованно владеет корпоративными правами в каждом таком юридическом лице в размере 25 и более процентов,
- осуществления эффективного контроля над лицами, при отсутствии формального участия в капитале таких лиц,
- конечным бенефициарным владельцем (контролером) юридических лиц является одно и то же физическое лицо,
- «экономической связанности» с нерезидентами любой страны (применяется к операциям с 01.2025 г.).
Как выявить «экономическую связанность» смотрите в новости Экономическая связанность – новый ТЦО-термин с 01.01.2025 года.
К контролируемым операциям также относятся хозяйственные операции, осуществляемые между нерезидентом и его постоянным представительством в Украине, которые отсутствуют на схеме, поскольку достижение стоимостного критерия по объему годового дохода от любой деятельности в 150 млн грн является необязательным по отношению к таким операциям.
Хозяйственные операции между нерезидентом и его постоянным представительством в Украине признаются контролируемыми, если их объем, определенный по правилам бухгалтерского учета, превышает 10 млн грн (без учета косвенных налогов) за соответствующий налоговый (отчетный) год.
Практические шаги
Шаг 1. Сформировать Отчет о контролируемых операциях
- ✔Подготовить перечень всех контролируемых операций
- ✔Заполнить Отчет о КО
- ✔Средствами электронной связи подать Отчет о КО (до 1 октября года, следующего за отчетным)
- ✔Если налогоплательщик является участником международной группы компаний и в отчетном году осуществлял контролируемые операции — подать соответствующее Уведомление об участии в МГК
Шаг 2. Подготовить документацию по ТЦО
- ✔Провести функциональный анализ сторон
- ✔Выбрать и обосновать метод ТЦО
- ✔Собрать сопоставимые данные/цены/операции
- ✔Рассчитать диапазон рыночных цен/рентабельности
- ✔Составить документацию по ТЦО (должна быть подготовлена по состоянию на дату подачи Отчета)
- ✔Проверить соблюдение принципа «вытянутой руки» (при необходимости – сделать корректировку финансового результата в декларации по налогу на прибыль)
Шаг 3. Оценить риски и ответственность
- ✔Неподача налогоплательщиком отчета о КО – штраф 300 размеров ПМ (для 2025 года – 908 400 грн)
- ✔Отсутствие документации по запросу ГНС – штраф 3% суммы контролируемой операции, но не более 200 ПМ (для 2025 года – до 605 600 грн)
- ✔Неподача налогоплательщиком уведомления об участии в МГК – штраф 100 размеров ПМ (для 2025 года – 302 800 грн)
- ✔Несоблюдение принципа «вытянутой руки» – доначисление налога на прибыль, конструктивные дивиденды
Ваша внешнеэкономическая операция подпадает под действие пп. 140.5.4 и/или 140.5.5-1 п. 140.5 ст. 140 НКУ (экспорт / импорт продукции), необходимо:
1) ИЛИ увеличить финансовый результат до налогообложения на 30% стоимости приобретенных/реализованных товаров, в том числе необоротных активов (кроме активов по праву пользования по договорам аренды), работ и услуг (кроме операций, указанных в п. 140.2 и пп. 140.5.6 п. 140.5 ст. 140, и операций, признанных контролируемыми в соответствии со ст. 39 Налогового кодекса Украины);
2) ИЛИ подтвердить сумму таких расходов/доходов по ценам, определенным по принципу «вытянутой руки» в соответствии с процедурой, установленной ст. 39 Налогового кодекса Украины, но без подачи отчета о контролируемых операциях (Подготовить Документацию по ТЦ).
Ваша внешнеэкономическая операция подпадает под действие пп. 140.5.6 п. 140.5 ст. 140 НКУ (роялти в пользу любого нерезидента), необходимо:
1) ИЛИ увеличить финансовый результат до налогообложения на сумму расходов по начислению роялти (кроме операций, признанных контролируемыми в соответствии со статьей 39 Налогового кодекса Украины) в пользу нерезидента (в том числе нерезидента, зарегистрированного в государствах (на территориях), указанных в пп. 39.2.1.2 п. 39.2.1 п. 39.2 ст. 39 Налогового кодекса Украины), превышающую сумму доходов от роялти, увеличенную на 4% чистого дохода от реализации продукции (товаров, работ, услуг) по данным финансовой отчетности за год, предшествующий отчетному;
2) ИЛИ подтвердить сумму таких расходов по ценам, определенным по принципу «вытянутой руки» в соответствии с процедурой, установленной ст. 39 Налогового кодекса Украины, но без подачи отчета о контролируемых операциях.
Ваша внешнеэкономическая операция подпадает под действие пп. 140.5.7 п. 140.5 ст. 140 НКУ (роялти в пользу определенных контрагентов), необходимо:
Увеличить финансовый результат до налогообложения на сумму расходов по начислению роялти в полном объеме, если роялти начислены в пользу контрагентов, указанных в пп. 2-6 пп. 140.5.7 пп. 140.5 ст. 140 НКУ, в частности в пользу:
- нерезидента, который не является бенефициарным (фактическим) получателем (собственником) роялти, за исключением случаев, когда бенефициар (фактический собственник) предоставил право получать роялти другим лицам;
- нерезидента в отношении объектов, права интеллектуальной собственности относительно которых впервые возникли у резидента Украины;
- нерезидента, который не подлежит налогообложению в отношении роялти в государстве, резидентом которого он является;
- лица, уплачивающего налог в составе других налогов, кроме физических лиц, которые облагаются налогом в порядке, установленном разделом IV Налогового кодекса Украины (находятся на упрощенной системе налогообложения);
- юридического лица, которое в соответствии с Налоговым кодексом Украины освобождено от уплаты этого налога либо уплачивает этот налог по ставке, иной, чем установлена в п. 136.1 ст. 136 Налогового кодекса Украины.
Конструктивные дивиденды: как избежать налоговых рисков
Конструктивные дивиденды (в сфере международного налогообложения и ТЦО) возникают, если условия контролируемых операций не соответствуют принципу «вытянутой руки».
Согласно пп. 14.1.49 п. 14.1 ст. 14 для целей налогообложения к дивидендам приравниваются:
- сумма завышения расходов налогоплательщика сверх суммы, определенной с соблюдением принципа «вытянутой руки»;
- сумма занижения дохода налогоплательщика от суммы, определенной с соблюдением принципа «вытянутой руки».
Если условия контролируемых операций не соответствуют принципу «вытянутой руки», резидент обязан дополнительно удержать налог на доходы нерезидента 15% с суммы, не соответствующей указанному принципу (если иное не предусмотрено международным договором).
Важно:
Конструктивные дивиденды могут не возникать при условии тщательного анализа международных соглашений об избежании двойного налогообложения (Конвенций), в частности статьи 10 соответствующей Конвенции. Положения этой статьи могут применяться к доходам, налогообложение которых соответствует термину «дивиденды», определенному в соответствующих положениях международного договора (Конвенции).
CBC-отчетность (Country-by-Country reporting) в Украине стала обязательной с 4 июля 2024 года и направлена на повышение налоговой прозрачности международных групп компаний. Она предоставляет налоговым органам возможность получать детальную информацию о распределении экономической деятельности группы между различными юрисдикциями. Отчет подается ежегодно материнской компанией в стране ее регистрации, после чего соответствующая информация передается налоговым органам других государств, в которых присутствуют компании группы.
Отчет подается до 31 декабря года, следующего за отчетным. Соответственно, отчет за 2025 год должен быть подан до 31 декабря 2026 года.
Основная обязанность по подаче CBC-отчета возлагается на материнскую компанию международной группы, которая отвечает за консолидацию финансовых и операционных показателей всех входящих в ее состав компаний, если совокупный консолидированный доход МГК превышает 750 млн евро.
Напоминаем налогоплательщикам о необходимости своевременной подачи отчетов по контролируемым иностранным компаниям (КИК) в соответствии с требованиями НКУ.
Налоговый кодекс Украины предусматривает следующие штрафные санкции (п. 120.7 ст. 120 НКУ):
- за неподачу отчетности о КИК в размере – 100 размеров прожиточного минимума для трудоспособного лица (302 800 грн для 2025 года);
- за несвоевременную подачу отчетности о КИК в размере – 1 размера прожиточного минимума для трудоспособного лица (3 028 грн для 2025 года) за каждый календарный день неподачи, но не более 50 таких размеров;
- за неподачу Уведомления об изменениях в состоянии своего контроля в размере – 300 размеров прожиточного минимума для трудоспособного лица за каждый такой факт (908 400 грн в 2025 году).
9 мая 2024 года был принят Закон Украины №3706-IX, которым внесены изменения в переходные положения НКУ и приостановлено применение штрафов за нарушения, предусмотренные абзацами первым – восьмым п. 120.7 НКУ (в частности те, которые касаются отчетности о КИК), на время действия военного положения и в течение шести месяцев после его прекращения или отмены.
В то же время стоит отметить, что это не освобождает налогоплательщиков от самой обязанности отчитываться о КИК, а является лишь временной отсрочкой ответственности за нарушения. Это означает, что после завершения военного положения контролирующие лица будут иметь только шесть месяцев для подачи отчетности сразу за 2022–2025 годы.
Таким образом, речь идет не о полной отмене ответственности, а о введении переходного периода для налогоплательщиков.
Штрафные санкции для отчетного 2025 года
За нарушение норм законодательства по вопросам трансфертного ценообразования, для отчетного 2025 года предусмотрены следующие штрафные санкции (п. 120.3 – 120.5 ст. 120 НКУ):
| Нарушение | Штраф (2025) |
|---|---|
| Неподача документации по ТЦО | до 605 600 грн (3% от суммы контролируемых операций, но не более 200 ПМ) ; |
| Непредоставление Отчета о контролируемых операциях, глобальной документации по ТЦО (мастер-файла) | 908 400 грн (300 ПМ) ; |
| Невключение в поданный Отчет о контролируемых операциях информации обо всех совершенных в течение отчетного периода контролируемых операциях | до 908 400 грн (1% от суммы контролируемых операций, незадекларированных в поданном Отчете, но не более 300 ПМ) ; |
| Неподача уведомления об участии в международной группе компаний (МГК) | 302 800 грн (100 ПМ) ; |
| Неподача Отчета в разрезе стран МГК (CbC) | 3 028 000 грн (1 000 ПМ) ; |
| Невключение информации об участниках в поданный Отчет в разрезе стран МГК (CbC) | до 3 028 000 грн (1% от суммы дохода (выручки) участника МГК, информация о котором не отражена в Отчете, но не более 1 000 ПМ) ; |
| Предоставление недостоверной информации об участнике международной группы компаний в Отчете в разрезе стран МГК (CbC) | 605 600 грн (200 ПМ). |
Обратите внимание:
Оплата данных штрафов не освобождает налогоплательщиков от обязанности по подготовке и предоставлению соответствующего отчета, документации и/или уведомления.
Своевременная подготовка позволит минимизировать риски во время подачи Отчетов, а также составления соответствующей Документации и поможет уверенно завершить отчетную кампанию по ТЦО за 2025 год.
Audit Invest поможет: скрининг операций с нерезидентами, отчет о КО и полный пакет документации по трансфертному ценообразованию.