Ушкань Наталья,
Аналитик Департамента ТЦО
Содержание статьи
С 1 января 2022 года в Украине вступили в силу правила налогообложения прибыли контролируемых иностранных компаний (КИК), закрепленные в статье 39² Налогового кодекса Украины. Первые отчеты подавались контролерами КИК в 2023 году в основном формально. Но сейчас ситуация по контролю за КИК существенно ужесточилась, поскольку налоговые органы начали пристально анализировать операции с нерезидентами, где тесно переплетаются правила КИК и трансфертное ценообразование.
Динамика КИК-отчетов
По актуальным данным ГНС на конец 2025 года:
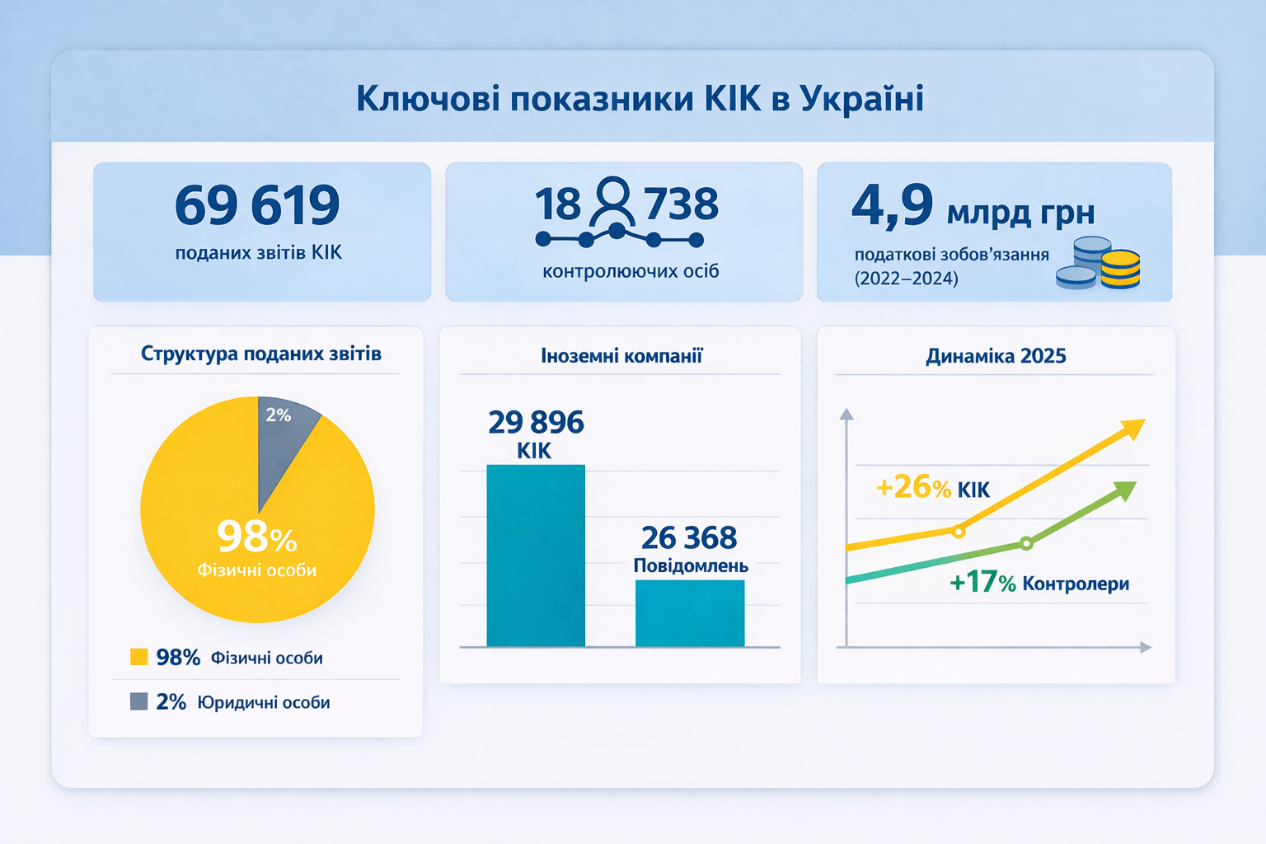
Статистические данные свидетельствуют о масштабном охвате: на сегодняшний день в Украине официально идентифицировано
18 738 контролирующих лиц, которые совокупно владеют или контролируют 29 896 иностранных компаний.
Сумма налоговых обязательств, определенная к уплате контролерами КИК за 2022 – 2024 годы, – 4,9 млрд грн, в том числе за 2024 год – 2,9 млрд гривен.
Анализ географического распределения свидетельствует о том, что приоритеты украинских контролеров разделены между традиционными финансовыми центрами и странами с выгодными налоговыми режимами:
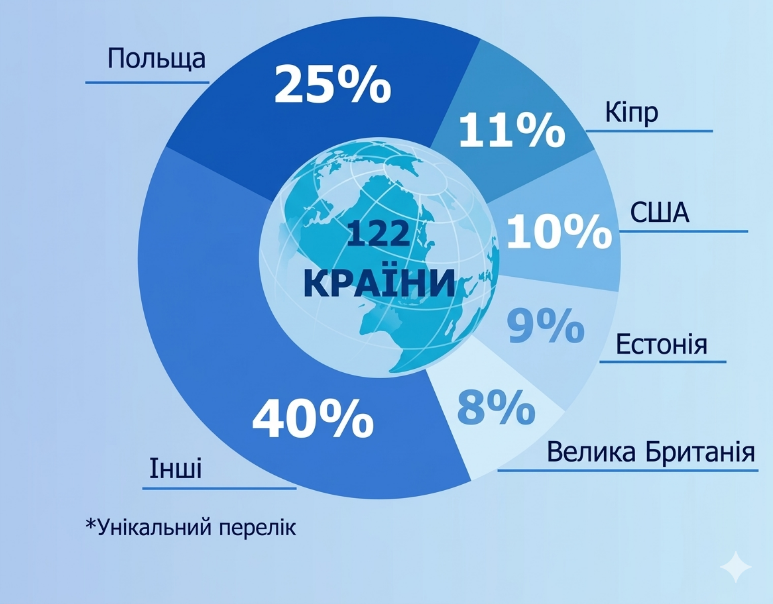
По официальным данным ГНС по состоянию на конец 2025 года: количество задекларированных КИК выросло на 26%, количество контролеров — на 17%.
По состоянию на сегодняшний день налоговые органы Украины начали системный контроль за КИК, получены первые пакеты информации в рамках автоматического обмена по стандарту CRS (сентябрь 2024 года). В то же время такие данные сейчас являются частичными и охватывают ограниченное количество юрисдикций, однако их объем постепенно расширяется, и ожидается формирование полного массива информации в течение 2025-2026 годов.
Результат — реальные проверки, запросы на пояснения и первые доначисления.
Как ГНС находит КИК?
ГНС переходит от точечных проверок к системному скринингу. Растет количество запросов в иностранные юрисдикции и как результат — риски выявления незадекларированных КИК.
ГНС расширяет каналы получения информации — это означает, что старая логика «если компания зарегистрирована за границей, ГНС ее не увидит» больше не работает.
Почему CRS изменил правила игры
CRS (Common Reporting Standard) — это стандарт ОЭСР для автоматического обмена финансовой информацией между странами. Для владельцев КИК это означает одно: банковская тайна де-факто отменена в отношениях между Украиной и более чем 120 юрисдикциями.
Украина не просто присоединилась к CRS, а уже начала полноценный цикл обмена. Важно понимать: этот процесс является взаимным — ГНС Украины также передает данные иностранным партнерам. Теперь налоговая автоматически получает информацию о номерах счетов, остатках на конец года, а также суммах дивидендов и процентов, начисленных резидентам Украины за рубежом. Любое расхождение между этими данными, отчетом КИК или данными, указанными в Уведомлениях о КИК, становится мгновенным триггером для проверки.
Схема работы CRS — путь данных в ГНС Украины
Автоматический годовой поток финансовой информации без участия плательщика
Механизм работы CRS:
- Идентификация: При открытии или актуализации счета в иностранном банке вы предоставляете паспорт или адрес в Украине.
- Формирование отчета: Банк собирает данные об остатках на ваших личных счетах и счетах ваших компаний, где вы являетесь UBO (конечным бенефициаром).
- Передача: Раз в год локальная налоговая служба иностранного государства направляет массив данных в ГНС Украины.
- Сопоставление: Система ГНС автоматически сравнивает данные CRS с вашей декларацией и отчетом о КИК. Любое расхождение — это основание для автоматического запроса.
Последствия обмена налоговой информацией
Полученные данные могут стать основой для запроса к налогоплательщикам или компетентным органам других юрисдикций по отдельным операциям, дают дополнительные основания контролирующим органам запросить информацию относительно источников происхождения средств за рубежом и наличия отчетности по КИК.
Как еще налоговая находит КИК?
Кроме CRS существуют дополнительные источники:
- автоматизированный мониторинг европейских реестров бенефициаров (UBO) для мгновенной идентификации реальных владельцев иностранного бизнеса.
- налоговики анализируют таможенные базы и отчеты по трансфертному ценообразованию, выявляя скрытые КИК через цепочки поставок товаров и подписи резидентов в международных контрактах.
- новый инструмент — профессиональный OSINT-анализ: поиск в открытых источниках (LinkedIn, корпоративные сайты, реестры торговых марок).
- сопоставление валютных операций банков со сведениями из е-деклараций и материалов антикоррупционных расследований.
Такой комплексный подход практически нивелирует возможность сокрытия КИК, поскольку любой цифровой или документальный след становится прямым основанием для начисления штрафов.
Приоритеты проверок ГНС в 2026 году
По имеющейся практике 2024–2025 годов, проверки КИК сосредоточены на нескольких ключевых вопросах.
- Синхронизация данных CRS и отчета по КИК: ГНС активно использует автоматический обмен информацией (CRS) для сопоставления остатков на иностранных счетах с данными отчета КИК, проверки начисленных пассивных доходов и выявления незадекларированных КИК.
- Полнота и своевременность отчетности по КИК: проверяется факт подачи отчета, сроки, наличие финансовой отчетности и корректность отражения в декларации.
- Злоупотребление льготами: анализируется применение освобождений: порог по доходу КИК — 2 млн евро, эффективная ставка ≥13%, тест активной деятельности. Особый фокус — на искусственном дроблении бизнеса.
- Экономическое присутствие (Substance): проверяется наличие офиса, персонала, расходов и реального ведения деятельности.
- Место эффективного управления: анализируется, где принимаются решения, кто управляет счетами и заключает контракты. В случае установления, что ключевые управленческие функции фактически осуществляются с территории Украины, существует риск признания такой компании налоговым резидентом Украины или образования постоянного представительства.
- ТЦО-корректировки: ГНС анализирует функции, риски и активы КИК. Если компания является формальным посредником, прибыль может быть перераспределена.
- Классификация доходов: проверяется правильность распределения доходов на пассивные и активные.
Особое внимание уделяют фактическому контролю. Это означает, что даже без формальной доли лицо может быть признано контролером, если реально влияет на деятельность компании, ее счета или управленческие решения. Доказывание фактического контроля возложено на ГНС, однако это не означает пассивности плательщика: документирование реальной управленческой структуры является критически важным.
Чек-лист для контролирующего лица
Чтобы подготовиться к проверкам ГНС, мы рекомендуем пройтись по следующим пунктам:
-
- Инвентаризация структуры: Проверьте все иностранные компании, где у вас есть доля. Определите фактического контролера (согласно критериям НКУ).
- Сверка с банками: Убедитесь, что данные, которые вы подаете в налоговую, полностью совпадают с информацией в анкетах банков.
- Анализ льгот: Оцените, есть ли у вас основания для освобождения от налогообложения прибыли КИК (например, наличие конвенции об избежании двойного налогообложения или уровень дохода).
- Актуализация данных: Проверьте, не произошло ли изменений в структуре собственности или управлении за последний год, о которых вы еще не уведомили ГНС.
- Подтверждение Substance: Обеспечьте доказательства реальности бизнеса, подтверждающие реальность операций: договоры аренды, зарплатные ведомости, протоколы собраний директоров.
- Документальная база: Подготовьте или обновите финансовую отчетность иностранной компании по международным стандартам.
КИК — это не только о налоговой форме, а о международной структуре, финансовой прозрачности и качестве документального подтверждения. Ошибки здесь стоят дорого, а исправлять их постфактум всегда сложнее, чем сразу выстроить правильный подход.
Наша практика по международному налогообложению оказывает поддержку клиентам на всех этапах — от первичной диагностики вашей структуры до подготовки финального пакета документов для контролирующих органов.
Audit Invest поможет: скрининг операций с нерезидентами, отчет о КО и полный пакет документации по трансфертному ценообразованию.